

————
Chị Hà Linh (ngụ tại phường Tăng Nhơn Phú, TPHCM) cho biết vừa tiếp cận ngân hàng để vay khoản mới sau khi nghe Chính phủ yêu cầu ngân hàng giảm lãi suất.
“Một số chuyên viên tín dụng thông báo lãi suất được chào dù tính hết các ưu đãi cũng vào mức 10%/năm thời gian đầu, sau thả nổi tầm 13-14%/năm. Con số này cao hơn rất nhiều so với 1-2 năm trước”, chị nói.
Được biết, chị Hà Linh dự kiến vay thêm 1 tỷ đồng để hoàn thiện căn nhà đang xây, chị tính đầu tư xây xong bán lại. Tuy nhiên, do lãi suất vẫn neo cao nên gia đình chị chưa vội vay mới mà tính phương án khác.
Một chuyên gia trong ngành tài chính cho rằng động thái giảm lãi suất theo chỉ đạo vừa qua có chọn lọc, ưu tiên áp dụng với doanh nghiệp phục vụ sản xuất kinh doanh. Do đó, những khách hàng cá nhân vay mua nhà, mua xe… hiện chưa phải là đối tượng ưu tiên trong đợt điều chỉnh này.
Lãi suất cho vay nhiều nơi hơn 11%/năm
Thống kê của Dân trí, mặt bằng lãi suất cho vay bình quân cá nhân trong tháng 9 tiếp tục tăng. Ở nhóm tư nhân, lãi suất ưu đãi thời gian đầu nhiều nơi vượt 11%/năm. Đơn cử, OCB đang áp dụng lãi suất với khách hàng cá nhân bình quân 11,38%/năm, Techcombank niêm yết ở 11,24%, TPBank, BVBank, Vikki Bank cũng neo cao trên 11%/năm. Tại các ngân hàng quốc doanh, lãi suất ưu đãi các khoản vay ghi nhận thấp hơn, điểm qua có BIDV cho vay bình quân 7,73%, còn Agribank là 8,42%.
Mặt bằng lãi suất cho vay cá nhân cao đang khiến nhiều người ngại vay tiêu dùng mới, những khách vay sắp hết hạn ưu đãi cũng tìm phương án xoay sở.
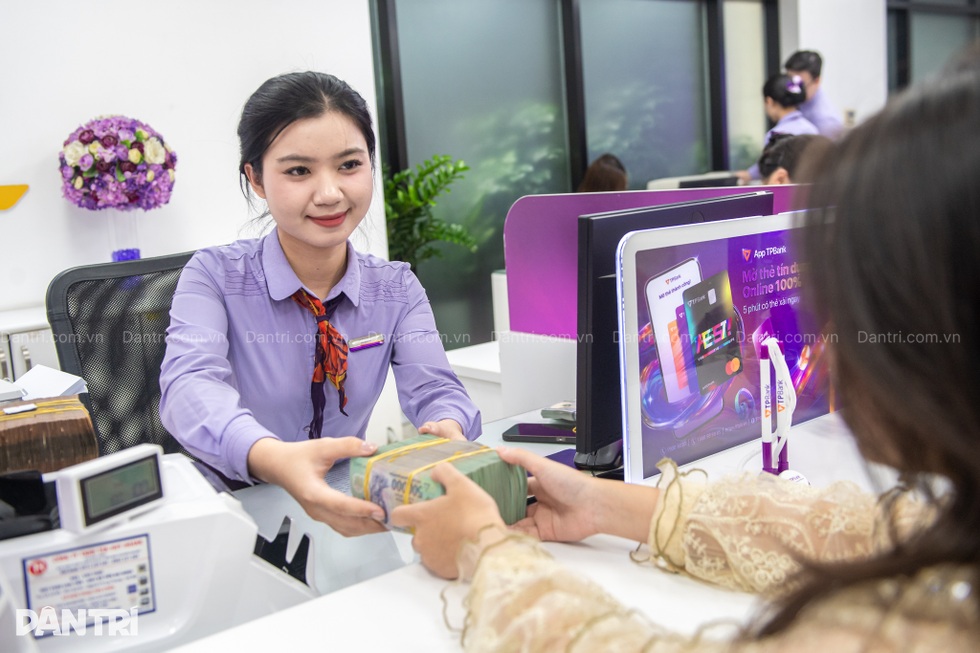
Giao dịch ngân hàng (Ảnh: Thành Đông).
Người vay mua nhà vẫn chật vật xoay sở
Anh Ngọc Phú (ngụ tại TPHCM) đang tích lũy dòng tiền để trả nợ gốc trước khi hết thời gian ưu đãi. Anh Phú có một khoản vay 1,5 tỷ đồng từ tháng 10/2025. Lãi suất ưu đãi thời điểm đó vào khoảng 7,5%/năm trong hai năm; sau đó thả nổi dự trù vào khoảng 11-12%/năm. Khoản vay này anh dùng để xây căn nhà đang ở, dư ra mua thêm một mảnh đất đầu tư.
“Mỗi tháng tôi đang trả 14-15 triệu đồng tiền lãi và gốc. Sau khi thả nổi, ước tính khoản phải trả sẽ vào khoảng 19-20 triệu đồng/tháng. Tuy nhiên, trong bối cảnh lãi suất dự kiến tăng cao thì có thể dòng tiền sau ưu đãi tôi phải trả sẽ tăng lên”, anh Phú nói, và đang tính toán trả nợ trước hạn.
Tương tự, chị Hoàng Trinh (phường Phước Long, TPHCM) chia sẻ dù đang trong thời gian hưởng ưu đãi lãi suất, chị đã bắt đầu lên bài toán tài chính cho giai đoạn thả nổi. “Lãi thả nổi hiện nay rất cao, khoản vay của tôi sau thả nổi dự kiến không dưới 13-14%/năm. Ước tính sau khi hết ưu đãi, tiền gốc và lãi hàng tháng cần trả lên đến 18 triệu đồng”, chị Trinh nói.
Vì vậy, chị cho hay đang cố gắng tích lũy thu nhập, xoay xở mượn người thân để có một khoản tiền kha khá, trả bớt nợ gốc cuối năm nay (chị vay 1,3 tỷ đồng) nhằm giảm áp lực lãi thời gian tới.
Ở diễn biến khác, vợ chồng anh Đông (trú tại phường Trung Mỹ Tây, TPHCM) đang rao bán căn nhà mua năm 2022 để chuyển sang một căn nhà nhỏ hơn. Với khoản vay 2 tỷ đồng từ năm 2023, sau khi hết ưu đãi, khoản vay của vợ chồng anh Đông tăng lên hơn 20 triệu đồng/tháng (so với trước đó chưa đến 10 triệu đồng/tháng), chưa kể chi phí sinh hoạt, học phí con cái…
Với những trường hợp áp lực lãi thả nổi cao, chuyên gia khuyến cáo người vay có thể thương lượng với chính ngân hàng đang vay để chuyển sang một gói với mức lãi cố định, hoặc chuyển sang vay qua ngân hàng khác để tiếp tục hưởng lãi ưu đãi.
Chuyên gia tài chính nêu giải pháp
Bà Đỗ Thu Hồng – Trưởng phòng Quản lý gia sản tại FIDT – nêu ba giải pháp trong bối cảnh hiện nay.
Thứ nhất, với nhóm khách hàng vẫn còn khả năng trả nợ, người vay có thể cân nhắc ba giải pháp: tái cơ cấu khoản vay, đàm phán giảm lãi suất với ngân hàng hiện hữu hoặc chuyển khoản vay sang ngân hàng khác có chính sách lãi suất tốt hơn.
Lãi suất vay mua nhà cá nhân vẫn neo cao (Ảnh minh họa: DT).
Giải pháp đầu tiên là tái cơ cấu khoản vay nhằm giảm áp lực dòng tiền trả nợ hàng tháng. Chẳng hạn, thay vì phải trả 30 triệu đồng tiền gốc mỗi tháng, khách hàng có thể đề xuất ngân hàng điều chỉnh lịch trả nợ xuống còn 10 triệu đồng/tháng, phần gốc còn lại được phân bổ vào các kỳ sau hoặc cuối thời hạn vay theo thỏa thuận. Tuy nhiên, phương án này không làm giảm nghĩa vụ trả nợ mà chỉ thay đổi thời điểm thanh toán.
Giải pháp thứ hai là đàm phán giảm lãi suất với ngân hàng hiện hữu. Việc giảm lãi suất đồng nghĩa với việc ngân hàng chấp nhận giảm một phần lợi nhuận từ khoản vay, do đó không phải khách hàng nào cũng được chấp thuận.
Theo thông tin ghi nhận từ thực tế tư vấn, một ngân hàng tư nhân V. đã chủ động đưa ra chương trình cho phép khách hàng đang chịu lãi suất thả nổi cao đăng ký chuyển sang gói lãi suất có mức trần 12,9%/năm, cố định trong 2-3 năm. Tuy nhiên, để tham gia chương trình, khách hàng có thể phải trả một khoản phí chuyển đổi.
Ví dụ, nếu việc chuyển đổi giúp tiết kiệm 30 triệu đồng tiền lãi trong kỳ tính toán nhưng phải trả 10 triệu đồng phí, lợi ích tài chính ròng còn khoảng 20 triệu đồng. Vì vậy, khách hàng cần tính toán cả khoản phí này trước khi quyết định.
Giải pháp thứ ba là chuyển khoản vay sang ngân hàng khác có lãi suất cạnh tranh hơn. Đây là phương án phù hợp với những khách hàng có hồ sơ tín dụng tốt, nguồn thu nhập ổn định và tài sản bảo đảm đáp ứng điều kiện của ngân hàng mới. Bà Hồng nói thêm, lãi suất thấp hơn chưa chắc đồng nghĩa với phương án vay có lợi hơn. Trước khi quyết định chuyển ngân hàng, người vay cần tính toán tổng số tiền lãi có thể tiết kiệm so với chi phí tất toán khoản nợ cũ, phí trả nợ trước hạn, chi phí thiết lập khoản vay mới và lãi suất áp dụng sau thời gian ưu đãi.
Thứ hai, với nhóm khách hàng không còn khả năng trả nợ, đặc biệt là những người đang thiếu hụt dòng tiền nghiêm trọng, việc tiếp tục duy trì khoản vay có thể khiến áp lực tài chính ngày càng lớn.
Trong trường hợp không còn phương án khả thi để cân đối dòng tiền hoặc điều chỉnh nghĩa vụ trả nợ, khách hàng cần cân nhắc chủ động bán tài sản để thanh toán các khoản nợ, thay vì chờ đến khi ngân hàng phải xử lý tài sản bảo đảm. Nếu để khoản vay kéo dài trong tình trạng quá hạn, người vay có thể phải chịu thêm lãi quá hạn, các chi phí phát sinh và rủi ro bị xử lý tài sản bảo đảm.
“Điều quan trọng không chỉ là tìm cách giảm lãi suất, mà là lựa chọn giải pháp phù hợp với khả năng tài chính thực tế. Với người còn khả năng trả nợ, ưu tiên là tối ưu chi phí vay và thiết lập lại dòng tiền. Với người đã mất khả năng trả nợ, cần chủ động xử lý tài sản và nghĩa vụ nợ càng sớm càng tốt để hạn chế tổn thất tài chính”, bà Hồng nhấn mạnh.
Ngày 19/10, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn đã chủ trì cuộc họp triển khai giải pháp hoạt động của các tổ chức tín dụng. Ngân hàng Nhà nước yêu cầu giảm tối thiểu 0,5%/năm lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên, đồng thời giảm 1,5-2%/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên, gắn với yêu cầu bảo đảm an toàn hệ thống.
Ngay sau đó, lãnh đạo một loạt ngân hàng đã có cam kết giảm lãi suất huy động và cho vay, với mức giảm lãi vay có thể lên tới 2% cùng nhiều gói tín dụng quy mô lớn hỗ trợ doanh nghiệp.
Nguồn: Dân Trí (link)
Thông tin hữu ích khác:
– Volkswagen Nha Trang
– Kiến thức gia đình
– Xe hơi Volkswagen
– Tri thức đời sống
– Giá xe Volkswagen
– Mua xe Volkswagen
– Xây nhà trọn gói
– Xây dựng Nha Trang