


————
Ở phân khúc nhà phố, biệt thự tại TPHCM và vùng phụ cận (gồm Đồng Nai, Tây Ninh), tháng 10 có 435 căn được tiêu thụ trên tổng nguồn cung trên thị trường bán lần đầu (sơ cấp) 8.700 căn, tương đương khoảng 5%, theo DKRA Consulting – đơn vị nghiên cứu thị trường và tư vấn phát triển dự án bất động sản.
Cùng thời điểm, giá bán thứ cấp (nhà đã có chủ, được người mua trước bán lại cho người khác) của phân khúc này giảm trung bình 8% so với tháng trước.
Chi phí đầu vào cao, chủ đầu tư chọn giữ giá và tăng ưu đãi
Theo báo cáo thị trường tháng 10 của DKRA Consulting, giá căn hộ sơ cấp tại TPHCM, Đồng Nai và Tây Ninh tiếp tục neo ở mức cao. Với nhà phố, biệt thự, giá sơ cấp duy trì xu hướng đi ngang so với tháng trước.
Giá căn hộ trung bình tại TPHCM đạt 69,3 triệu đồng/m2, Đồng Nai 52,1 triệu đồng/m2 và Tây Ninh 48,2 triệu đồng/m2. Ở phân khúc nhà phố, biệt thự, mức giá trung bình lần lượt là 23,1 tỷ đồng/căn tại TPHCM, 22,1 tỷ đồng/căn tại Đồng Nai và 10,4 tỷ đồng/căn tại Tây Ninh.
Một trong những nguyên nhân là chi phí đầu vào vẫn cao. DKRA cho biết giá sơ cấp nhà phố, biệt thự tiếp tục neo cao trước tác động của chi phí đầu vào. Theo Báo cáo thị trường TPHCM quý III/2026 của Avison Young Việt Nam, giá nhà sơ cấp sẽ khó giảm khi chi phí đất đai, đền bù và xây dựng còn neo cao.
Trong bối cảnh đó, giảm trực tiếp giá bán có thể ảnh hưởng đến hiệu quả tài chính của doanh nghiệp. Theo Avison Young, thay vì hạ giá niêm yết, nhiều doanh nghiệp đang điều chỉnh diện tích, thiết kế, tiêu chuẩn bàn giao và cơ cấu sản phẩm để đưa tổng giá trị căn hộ về mức phù hợp hơn với khả năng chi trả. Vì vậy, giá tính trên mỗi mét vuông có thể không thay đổi, nhưng quy mô hoặc tiêu chuẩn sản phẩm người mua nhận được đã khác.


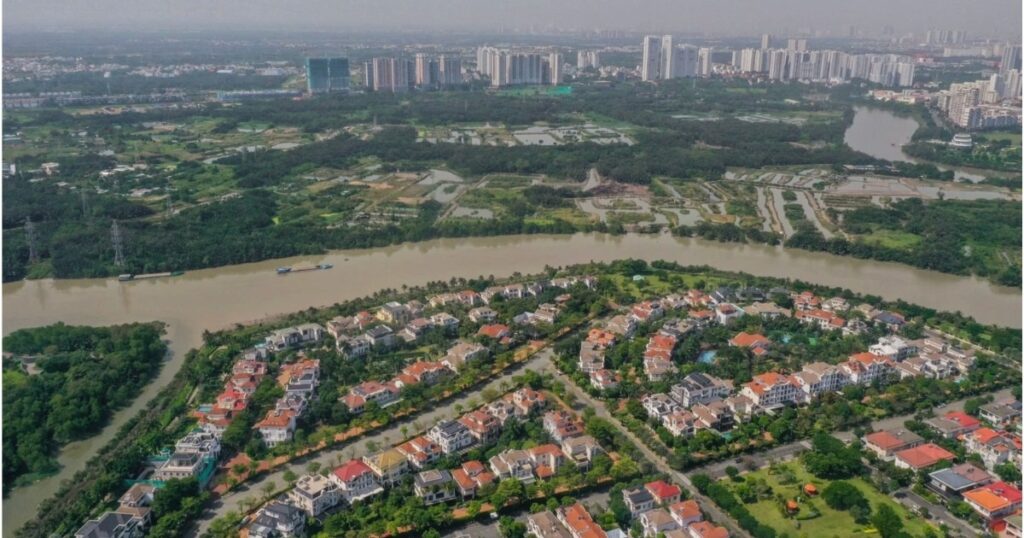
Nhà phố, biệt thự ở phía Nam ế ẩm, giá vẫn neo cao (Ảnh: Trịnh Nguyễn).
Một cách khác để kích cầu là tăng ưu đãi thay vì giảm giá công bố. DKRA ghi nhận các chủ đầu tư tiếp tục áp dụng chiết khấu thanh toán nhanh, thanh toán theo tiến độ và hỗ trợ ngân hàng.
Trên phạm vi cả nước, Viện Nghiên cứu Kinh tế – Tài chính – Bất động sản Dat Xanh Services (DXS-FERI) ghi nhận chính sách bán hàng tháng 10 tập trung vào hỗ trợ lãi suất, giãn tiến độ thanh toán và chiết khấu thanh toán sớm. Đơn vị này cho rằng trong những tháng cuối năm, chủ đầu tư nên hạn chế giảm giá trực tiếp, thay vào đó dùng chiết khấu, quà tặng, ưu đãi theo từng giỏ hàng, ân hạn nợ gốc và kéo dài tiến độ thanh toán.
Dù vậy, các biện pháp kích cầu chưa giúp sức mua phục hồi đồng đều. Ở phân khúc nhà phố, biệt thự, tỷ lệ tiêu thụ khoảng 5% cho thấy người mua vẫn thận trọng, dù lượng tiêu thụ đã tăng 1,3 lần so với tháng 9.
Trong khi đó, phân khúc căn hộ ghi nhận tỷ lệ hấp thụ sơ cấp khoảng 14%, tăng 7 điểm phần trăm so với tháng trước; lượng tiêu thụ tăng 2,2 lần. DKRA cho rằng tâm lý mua nhà vào thời điểm cuối năm và kỳ vọng lãi suất hạ là những yếu tố hỗ trợ sức cầu.
Về giá, DXS-FERI ghi nhận giá căn hộ, nhà thấp tầng và đất nền tại miền Nam ổn định theo tháng. Tuy nhiên, sức cầu phân hóa rõ giữa các dự án.
DXS-FERI ghi nhận hai dự án căn hộ giá cao tại TPHCM là Palm River (khu vực quận 2 cũ), có giá 173-214 triệu đồng/m2, và Triton Crown (khu vực quận 7 cũ), khoảng 220 triệu đồng/m2 (đã gồm VAT), đạt tỷ lệ hấp thụ 60-75% trong tháng 10. Theo đơn vị này, những dự án có thương hiệu, vị trí và chất lượng tốt vẫn thu hút người mua, trong khi phần lớn nguồn cung còn lại được thị trường đón nhận thận trọng.


Dự án tại Long Trường TPHCM (Ảnh: Quốc Thái).
Áp lực vay nợ và cạnh tranh khiến người bán thứ cấp phải hạ giá
Khác với chủ đầu tư, người bán trên thị trường thứ cấp thường không có nhiều công cụ để hỗ trợ người mua. Họ phải tự thương lượng giá, trong khi vẫn chịu chi phí nắm giữ tài sản và áp lực trả nợ nếu sử dụng vốn vay.
Theo DKRA Consulting, giá thứ cấp nhà phố, biệt thự giảm trong bối cảnh giao dịch vẫn đối mặt nhiều thách thức, thị trường còn khó khăn và mặt bằng lãi suất còn cao.
Trên phạm vi cả nước, DXS-FERI cũng ghi nhận giá thứ cấp có xu hướng giảm khi người sở hữu gặp khó khăn tài chính. Đơn vị này dự báo giá thứ cấp có thể tiếp tục phân hóa và điều chỉnh giảm ở các sản phẩm sử dụng đòn bẩy tài chính cao, đặc biệt là nhà thấp tầng.
Áp lực còn đến từ sự cạnh tranh với hàng sơ cấp. Trong khi người mua nhà mới có thể được chủ đầu tư hỗ trợ lãi suất, ân hạn nợ gốc hoặc giãn tiến độ thanh toán, người mua bất động sản thứ cấp thường phải tự thu xếp nguồn vốn theo điều kiện vay của ngân hàng. Nếu giá chào bán không đủ hấp dẫn so với sản phẩm mới có nhiều ưu đãi, người bán thứ cấp sẽ khó tìm được khách.
Đối với người đang nắm giữ nhà để cho thuê, hiệu quả khai thác tài sản cũng là một áp lực. Theo Avison Young, tỷ suất cho thuê nhà ở tại một số phân khúc hiện chỉ khoảng 2-4%/năm, trong khi lãi suất vay mua nhà thả nổi của một số sản phẩm ở mức 12-15%/năm. Đơn vị này lưu ý đây không phải mức lãi suất đại diện cho toàn thị trường. Dù vậy, khoảng cách lớn giữa lợi suất cho thuê và chi phí vốn khiến dòng tiền khai thác khó bù đắp tiền lãi đối với những người mua nhà bằng vốn vay ở mức này.
Không chỉ người đang nắm giữ bất động sản, người mua nhà mới cũng đối diện rủi ro khi hết thời gian ưu đãi. Các chương trình hỗ trợ lãi suất, ân hạn nợ gốc của chủ đầu tư thường chỉ có thời hạn nhất định. Khi hết ưu đãi, người vay phải chuyển sang lãi suất thả nổi của ngân hàng, khiến chi phí trả nợ có thể tăng lên.
Theo Avison Young, nguồn cung căn hộ tại TPHCM sẽ tiếp tục được bổ sung, khoảng 25.000 căn trong giai đoạn 2027-2030, khiến cạnh tranh ngày càng gia tăng. Những dự án định giá dựa trên vị trí đơn thuần hay kỳ vọng tăng giá thiếu cơ sở sẽ khó duy trì sức hấp thụ nếu không đáp ứng được nhu cầu thực.
Ở phía người sở hữu, khả năng tiếp tục nắm giữ bất động sản phụ thuộc nhiều vào sức chịu đựng tài chính. Ông Nguyễn Quốc Bảo, Chủ tịch Công ty cổ phần Quỹ đầu tư Thành Công, Chủ tịch Câu lạc bộ Bất động sản TPHCM (HREC), cho rằng những người có dòng tiền đủ khả năng trả lãi vẫn có thể tiếp tục nắm giữ tài sản trong giai đoạn thị trường trầm lắng.
Như vậy, chủ đầu tư có thể giữ giá niêm yết nhờ dư địa điều chỉnh chính sách bán hàng, dù chi phí cho các chính sách này không nhỏ. Ngược lại, người bán thứ cấp không có những công cụ hỗ trợ tương tự; nếu sử dụng đòn bẩy cao, cần thu hồi vốn hoặc không đủ dòng tiền trả lãi, họ có thể phải hạ giá để tìm người mua. Đây có thể là một trong những lý do khiến giá sơ cấp vẫn neo cao trong khi giá thứ cấp chịu sức ép điều chỉnh.
Nguồn: Dân Trí (link)
Thông tin hữu ích khác:
– Volkswagen Nha Trang
– Kiến thức gia đình
– Xe hơi Volkswagen
– Tri thức đời sống
– Giá xe Volkswagen
– Mua xe Volkswagen
– Xây nhà trọn gói
– Xây dựng Nha Trang