


————
Giá nhà đắt đỏ nhưng tỷ lệ sở hữu nhà ở đô thị Việt Nam vẫn ở mức 77,9%, thuộc nhóm cao nhất thế giới. Nghịch lý này vừa được phân tích trong một nghiên cứu đăng trên tạp chí khoa học quốc tế Cities.
Từ kết quả nghiên cứu, TS Huỳnh Thế Du – một trong những tác giả và là giảng viên Trường Chính sách công và Quản lý, Đại học Fulbright Việt Nam – trao đổi với phóng viên Dân trí về những đặc điểm của thị trường nhà ở Việt Nam, tác động của đầu tư hạ tầng và những thay đổi chính sách cần thiết để bảo đảm cơ hội an cư cho các thế hệ tiếp theo.
Thưa ông, nghiên cứu cho thấy giá nhà tại Việt Nam rất cao so với thu nhập nhưng tỷ lệ sở hữu nhà ở đô thị lên tới 77,9%. Vì sao lại có sự khác biệt này?
– Chúng ta đang chứng kiến sự tồn tại song song của hai hiện tượng tưởng chừng mâu thuẫn: Giá nhà đô thị cực kỳ đắt đỏ so với thu nhập, nhưng tỷ lệ sở hữu nhà lại rất cao.

TS Huỳnh Thế Du (Ảnh: ĐH Fulbright).
Theo Tổng điều tra dân số và nhà ở năm 2019, tỷ lệ hộ gia đình sở hữu nhà ở khu vực đô thị đạt 77,9%. Đây là mức cao nếu so với nhiều nền kinh tế phát triển. Chẳng hạn, tỷ lệ sở hữu nhà tại Mỹ dao động quanh 65%, còn tại Đức dưới 50% do thị trường nhà cho thuê phát triển mạnh.
Tuy nhiên, cần lưu ý tỷ lệ của Việt Nam dựa trên tình trạng sở hữu do hộ gia đình tự khai báo, bao gồm cả những trường hợp chưa hoàn thiện giấy tờ pháp lý.
Nghiên cứu cho thấy nhà mặt tiền có thể đắt gần gấp đôi nhà trong hẻm nhỏ. Trong khi đó, Nhà nước bỏ nguồn lực rất lớn để mở đường, nâng cấp hạ tầng. Nên nhìn nhận vấn đề này như thế nào thưa ông?
– Trong mô hình năm 2011, nhà tại hẻm ô tô có thể tiếp cận được định giá cao hơn nhà trong hẻm nhỏ khoảng 24% về tổng giá trị và 17% nếu tính theo mỗi m2 diện tích sàn. Đối với nhà mặt tiền đường, chênh lệch lần lượt khoảng 100% và 67%.
Chênh lệch giá không chỉ đến từ đầu tư hạ tầng công cộng mà còn bao gồm lợi thế vị trí, khả năng kinh doanh, đặc điểm bất động sản và kỳ vọng thị trường. Không thể khẳng định toàn bộ mức chênh lệch là kết quả trực tiếp của một dự án mở đường cụ thể.
Dù vậy, Nhà nước có vai trò rất quan trọng trong việc tạo ra giá trị gia tăng thông qua đầu tư hạ tầng và hoàn thiện pháp lý đất đai.
Vấn đề nằm ở chỗ nếu toàn bộ phần giá trị tăng thêm do nguồn lực công tạo ra đều trở thành khoản lợi ích riêng của chủ sở hữu bất động sản, ngân sách sẽ gặp khó khăn trong việc thu hồi nguồn lực để tiếp tục đầu tư.
Điều này còn trở nên nghiêm trọng hơn khi xuất hiện tình trạng đầu cơ đón đầu quy hoạch. Nhiều nhà đầu tư gom đất ngay từ khi xuất hiện thông tin về dự án hạ tầng, khiến giá đất tăng trước khi công trình được triển khai. Đến lúc giải phóng mặt bằng, Nhà nước phải chi ngân sách rất lớn để bồi thường theo mặt bằng giá đã tăng.

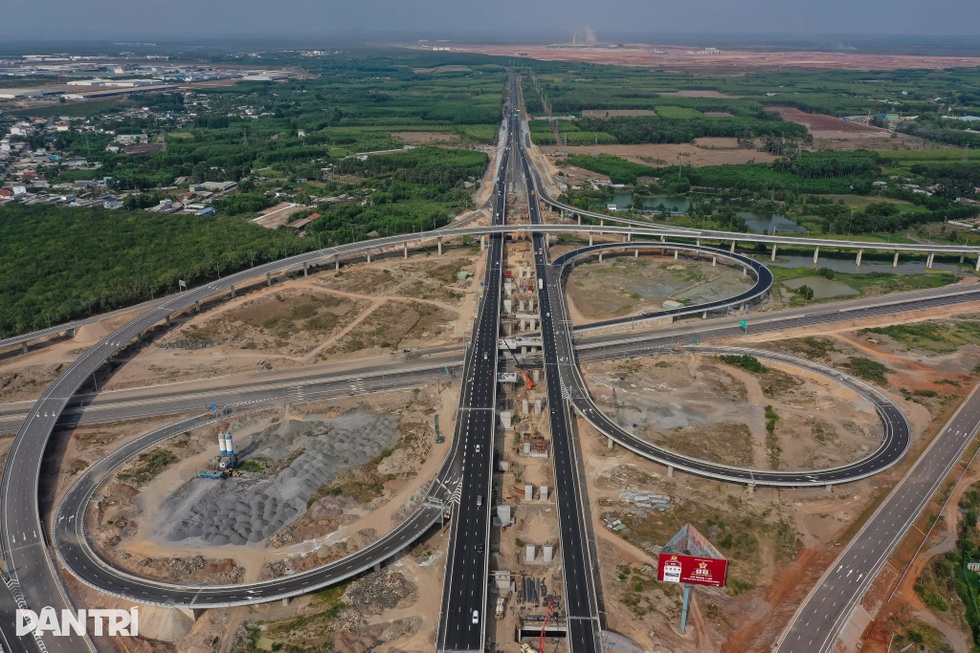
Đầu tư hạ tầng tạo ra “thặng dư” đất đai rất lớn ở nhiều khu vực, cần có cơ chế điều phối nguồn lợi này trong tương lai (Ảnh: DT).
Một đặc điểm khác được nghiên cứu chỉ ra là cấu trúc đô thị TPHCM giống những mảng “da báo”, khi nhà giá trị rất cao và nhà giá trị thấp nằm xen kẽ nhau. Theo ông, nên tái thiết những khu dân cư tự phát hay tiếp tục nâng cấp tại chỗ?
– Tôi cho rằng không nên đặt vấn đề theo hai lựa chọn cực đoan: Phá bỏ toàn bộ hoặc giữ nguyên tất cả. Cần phân loại từng khu vực dựa trên tình trạng pháp lý, chất lượng công trình, điều kiện an toàn, rủi ro thiên tai và yêu cầu phát triển hạ tầng.
Cấu trúc đô thị đặc trưng của TPHCM có những giá trị nhất định. Ở nhiều nơi, nhà mặt tiền có giá trị rất cao nằm ngay cạnh những căn nhà trong hẻm nhỏ. Các nhóm dân cư có thu nhập khác nhau cùng sinh sống trong một không gian đô thị. Điều này tạo ra sự hòa trộn về mặt không gian và xã hội, thay vì phân tách hoàn toàn các nhóm thu nhập thành những khu vực riêng biệt.
Tuy nhiên, sự đan xen không đồng nghĩa với bình đẳng về điều kiện sống. Do đó, nguyên tắc hợp lý là nâng cấp tại chỗ ở những nơi điều kiện cho phép; tái thiết có chọn lọc đối với các khu vực xuống cấp; và chỉ di dời khi thực sự cần thiết vì an toàn, thiên tai hoặc phát triển hạ tầng công cộng thiết yếu.
Đối với TPHCM, những ưu tiên cần thiết là cải thiện hạ tầng hẻm, hệ thống thoát nước, phòng cháy chữa cháy và không gian cộng đồng. Nâng cấp đô thị phải đi kèm với các chính sách bảo vệ cư dân hiện hữu, chứ không chỉ quan tâm đến việc làm cho bất động sản tăng giá.
Khi quản lý đất đai và xây dựng ngày càng chặt chẽ, con đường sở hữu nhà thông qua tự xây dựng sẽ thu hẹp. Theo ông, điều gì có thể xảy ra với người trẻ, lao động nhập cư và khả năng cạnh tranh của các đô thị lớn?
– Việc tăng cường tiêu chuẩn pháp lý, an toàn xây dựng và yêu cầu hạ tầng là cần thiết để nâng cao chất lượng đô thị. Tuy nhiên, khi các quy chuẩn ngày càng chặt chẽ, chi phí gia nhập thị trường nhà ở sẽ tăng lên.
Nếu Nhà nước không kịp thời tạo ra nguồn cung nhà ở chính thức với mức giá phù hợp, việc thu hẹp kênh tự xây dựng có thể dẫn tới một cuộc khủng hoảng khả năng chi trả nghiêm trọng hơn.
Người trẻ có thể phải trì hoãn việc lập gia đình hoặc chấp nhận sống xa nơi làm việc. Lao động nhập cư phải dành một phần lớn thu nhập cho tiền thuê nhà và đi lại. Trong khi đó, các đô thị có thể đối diện nguy cơ mất đi lực lượng lao động có chất lượng.
Đối với TPHCM, giá nhà đất quá cao còn làm giảm năng lực cạnh tranh của thành phố ở ba khía cạnh.
Thứ nhất, chi phí sinh hoạt gia tăng buộc doanh nghiệp phải trả lương cao hơn để người lao động có thể trang trải chi phí nhà ở. Tuy nhiên, phần thu nhập tăng thêm không nhất thiết chuyển thành chất lượng sống tốt hơn.
Thứ hai, giá đất tăng làm tăng chi phí mặt bằng sản xuất, kho bãi, logistics, nghiên cứu và phát triển. Những ngành nghề tạo giá trị gia tăng cao có thể gặp khó khăn trong việc duy trì và mở rộng hoạt động.
Thứ ba, khi phải dành quá nhiều thu nhập cho chỗ ở, người trẻ sẽ giảm khả năng chi tiêu cho giáo dục, chăm sóc sức khỏe, khởi nghiệp và các hoạt động nâng cao chất lượng cuộc sống.
Xét trên toàn nền kinh tế, nếu nguồn vốn xã hội quá thiên về mua đi bán lại bất động sản, đầu cơ chênh lệch giá đất thay vì đầu tư cho sản xuất và kinh doanh, chi phí cơ hội sẽ rất lớn.
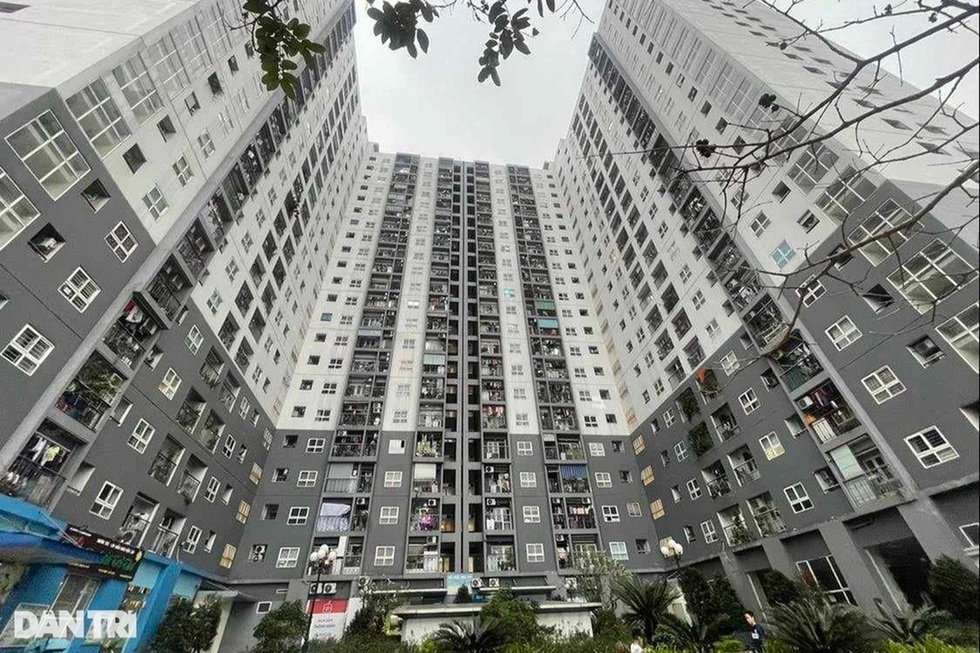
Thị trường cần phát triển đồng thời ba phân khúc: Nhà ở để sở hữu với giá hợp túi tiền; nhà ở cho thuê thương mại và nhà ở cho thuê có trợ cấp xã hội (Ảnh: DT).
Chính sách nhà ở Việt Nam cần thay đổi thế nào? Đặc biệt, làm sao vừa hạn chế đầu cơ, vừa giúp người trẻ có chỗ ở phù hợp mà không khiến các khoản thuế, phí cuối cùng lại đổ lên người mua nhà?
– Phải thừa nhận việc sở hữu nhà tại các đại đô thị sẽ ngày càng khó khăn đối với người trẻ và những người chưa có tài sản tích lũy. Chính sách công không thể tiếp tục chỉ cổ vũ giấc mơ sở hữu nhà bằng mọi giá mà thiếu những giải pháp thực tế.
Theo tôi, cần phát triển đồng thời ba phân khúc: Nhà ở để sở hữu với giá hợp túi tiền; nhà ở cho thuê thương mại do doanh nghiệp hoặc các quỹ đầu tư vận hành; và nhà ở cho thuê có trợ cấp xã hội.
Đối với thị trường cho thuê, cần có khung pháp lý phù hợp, quy định hợp đồng chuẩn, bảo vệ quyền lợi người thuê dài hạn và có cơ chế kiểm soát việc tăng giá thuê định kỳ. Mục tiêu là để người dân có thể coi thuê nhà như một phương thức an cư ổn định, thay vì chỉ là giải pháp tạm thời trong lúc chờ mua được nhà.
Bên cạnh đó, việc phát triển nhà ở xã hội cũng cần thay đổi cách tiếp cận. Không thể chỉ lấy số lượng căn hộ hoàn thành làm thước đo duy nhất. Cần quan tâm đến việc người dân có thực sự đủ khả năng tiếp cận hay không, nhà ở có gần nơi làm việc hay không, có trường học, bệnh viện và giao thông công cộng phục vụ hay không.
Đồng thời, cần khuyến khích người dân tham gia tạo nguồn cung nhà ở. Nhà nước có thể hỗ trợ các hộ gia đình cải tạo nhà, xây dựng nhà ở diện tích nhỏ hoặc nhà cho thuê theo quy hoạch và tiêu chuẩn an toàn, thay vì chỉ phụ thuộc vào những dự án quy mô lớn của doanh nghiệp.
Về chính sách tài chính, để hạn chế đầu cơ và thu hồi một phần giá trị đất tăng thêm từ đầu tư công, cần kết hợp ba nhóm công cụ.
Nhóm thứ nhất là cơ chế thu hồi giá trị tăng thêm từ phát triển hạ tầng và quy hoạch, chẳng hạn phí cải thiện hạ tầng đối với những bất động sản hưởng lợi trực tiếp từ các công trình công cộng.
Nhóm thứ hai là cải cách thuế bất động sản định kỳ, hướng tới đánh thuế dựa trên giá trị đất. Có thể nghiên cứu mức thuế cao hơn đối với bất động sản bỏ trống, không sử dụng để ở chính hoặc được nắm giữ nhằm đầu cơ, đồng thời có ưu đãi cho nhà ở duy nhất của hộ gia đình.
Nhóm thứ ba là các công cụ tài chính hạn chế lướt sóng, chẳng hạn thuế chuyển nhượng cao hơn đối với bất động sản được nắm giữ trong thời gian quá ngắn, đi kèm minh bạch hóa cơ sở dữ liệu giao dịch để hạn chế tình trạng kê khai hai giá.
Nguồn lực thu được từ phần giá trị tăng thêm do đầu tư công tạo ra cần được tái đầu tư cho hạ tầng, nhà ở xã hội và các giải pháp giúp người dân có thu nhập thấp tiếp cận nhà ở.
Cuối cùng, xã hội cũng cần thay đổi quan niệm rằng phải sở hữu nhà mới có thể an cư. Mục tiêu cao nhất của chính sách nhà ở không nên chỉ là duy trì một tỷ lệ sở hữu nhà thật cao, mà phải bảo đảm mọi tầng lớp nhân dân có cơ hội tiếp cận chỗ ở an toàn, phù hợp với khả năng tài chính và có thể ổn định cuộc sống lâu dài.
Xin cảm ơn ông!
Nguồn: Dân Trí (link)
Thông tin hữu ích khác:
– Volkswagen Nha Trang
– Kiến thức gia đình
– Xe hơi Volkswagen
– Tri thức đời sống
– Giá xe Volkswagen
– Mua xe Volkswagen
– Xây nhà trọn gói
– Xây dựng Nha Trang