


————
Thị trường quỹ đầu tư bất động sản châu Á đang bước vào chu kỳ tăng trưởng mới, với tổng giá trị gần 280 tỷ USD.
Châu Á huy động hàng trăm tỷ USD từ bất động sản cho thuê
Theo báo cáo Asia REIT Market Insight 2025-2026 do Cushman & Wakefield công bố tháng 9, tính đến ngày 31/3, châu Á có 289 quỹ đầu tư bất động sản đang hoạt động tại 10 thị trường được khảo sát, với tổng giá trị vốn hóa 279,4 tỷ USD, tăng 18% so với cuối năm 2024.
Nhật Bản dẫn đầu với 101,4 tỷ USD, tiếp đến là Singapore với 76,7 tỷ USD và Trung Quốc đại lục với 32,1 tỷ USD. Ấn Độ nổi lên như một thị trường tăng trưởng nhanh, khi vốn hóa REIT tăng 62%, đạt 17,7 tỷ USD, lần đầu vượt Hong Kong (Trung Quốc) để đứng thứ tư châu Á.
Đáng chú ý, sự phát triển của REIT đang làm thay đổi cách huy động vốn trong lĩnh vực bất động sản. Thay vì phải trực tiếp bỏ ra hàng trăm, hàng nghìn tỷ đồng để sở hữu một tòa nhà văn phòng, trung tâm thương mại hoặc khách sạn, nhà đầu tư có thể góp vốn thông qua việc mua chứng chỉ quỹ. Quỹ sử dụng nguồn vốn huy động để đầu tư, sở hữu hoặc khai thác các tài sản tạo thu nhập, sau đó phân phối lợi nhuận cho nhà đầu tư theo quy định.
Đối với chủ sở hữu bất động sản, mô hình này tạo ra một kênh thu hồi vốn từ những tài sản đã hoàn thành và đang vận hành, thay vì phải chờ bán toàn bộ tài sản hoặc tiếp tục vay ngân hàng.
Singapore là một ví dụ điển hình. Theo Cushman & Wakefield, riêng năm 2025, các REIT niêm yết tại nước này đã thực hiện 21 thương vụ mua tài sản với tổng giá trị 8,8 tỷ SGD. Hoạt động đầu tư tập trung vào trung tâm dữ liệu, bán lẻ, văn phòng và bất động sản logistics.


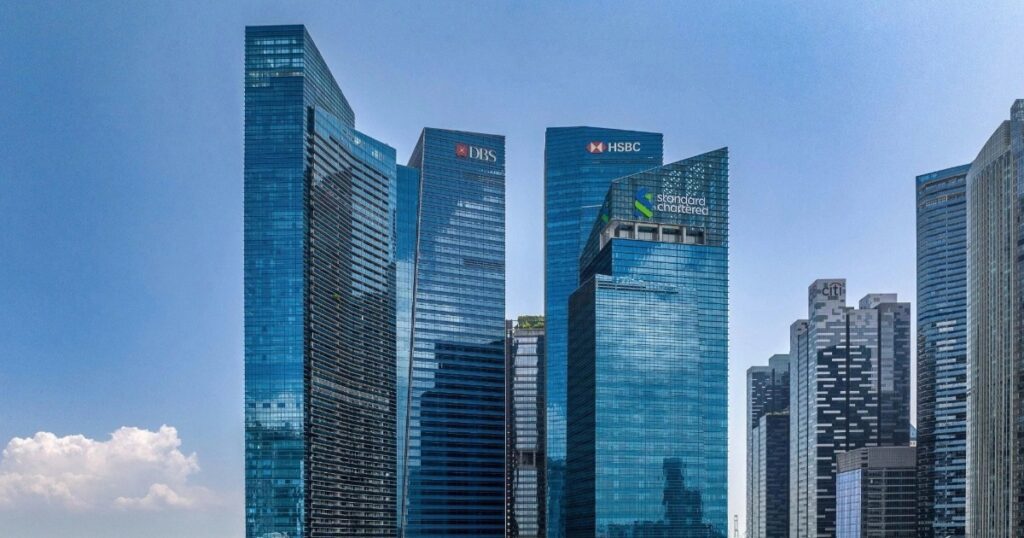
Marina Bay Financial Centre, Singapore, tổ hợp văn phòng thương mại có sự tham gia sở hữu của các quỹ REIT (Ảnh: The Asset).
Tại Trung Quốc, thị trường REIT ban đầu chủ yếu tập trung vào cơ sở hạ tầng như đường cao tốc, khu công nghiệp, kho bãi và năng lượng. Đến cuối năm 2025, nước này tiếp tục thí điểm REIT bất động sản thương mại, mở rộng sang văn phòng, trung tâm mua sắm, khách sạn và các tổ hợp thương mại.
Cơ chế mới cho phép chủ sở hữu huy động vốn từ tài sản đang hoạt động để đầu tư, tái cấu trúc danh mục hoặc trả nợ trong phạm vi được pháp luật cho phép.
Điểm chung của các thị trường này là bất động sản không chỉ được định giá bằng khả năng tăng giá trong tương lai, mà còn bằng dòng tiền khai thác thực tế, chất lượng khách thuê và hiệu quả quản lý tài sản.
Ba nút thắt của thị trường quỹ bất động sản
Tháng 12/2015, Công ty Quản lý quỹ Kỹ Thương (Techcom Capital) giới thiệu Quỹ đầu tư bất động sản Techcom Việt Nam (TCREIT), với quy mô vốn dự kiến ban đầu 50 tỷ đồng. Quỹ được thành lập và huy động vốn vào năm 2016, sau đó có chứng chỉ quỹ giao dịch trên thị trường chứng khoán với mã FUCVREIT.
Tuy nhiên, sau hơn một thập kỷ kể từ khi sản phẩm đầu tiên được giới thiệu, quy mô hoạt động của mô hình này vẫn còn nhỏ. Theo báo cáo hoạt động đầu tư tháng 10/2026 do Techcom Capital công bố ngày 6/11, tổng tài sản TCREIT tại cuối tháng 10 đạt khoảng 45,3 tỷ đồng, với 373 nhà đầu tư.
Đáng chú ý, khoảng 76,08% tổng tài sản quỹ được phân bổ vào cổ phiếu niêm yết, chủ yếu của các doanh nghiệp bất động sản như Kinh Bắc, Nam Long, Vinhomes và Khang Điền. Phần còn lại là tiền gửi ngân hàng. Danh mục tại thời điểm này không ghi nhận bất động sản được quỹ trực tiếp sở hữu.
Điều đó cho thấy sự khác biệt đáng kể giữa hoạt động thực tế của TCREIT và mô hình REIT trực tiếp nắm giữ các tòa nhà, trung tâm thương mại hoặc cơ sở lưu trú để khai thác dòng tiền tại nhiều thị trường quốc tế.
Một trong những điều kiện quan trọng để phát triển REIT là phải có đủ tài sản tạo dòng tiền ổn định.
Khác với doanh nghiệp phát triển dự án, thường thu hồi vốn thông qua bán căn hộ, đất nền hoặc các sản phẩm bất động sản, REIT đầu tư trực tiếp vào tài sản khai thác phải quan tâm đến nguồn thu lâu dài từ tiền thuê và các hoạt động vận hành. Điều này đòi hỏi bất động sản có hồ sơ pháp lý rõ ràng, tỷ lệ lấp đầy phù hợp, hợp đồng thuê minh bạch và chi phí khai thác có thể dự báo.
Nút thắt thứ hai nằm ở quy mô vốn và yêu cầu quản lý. Một quỹ muốn sở hữu trực tiếp các cao ốc, trung tâm thương mại hoặc kho vận có thể cần nguồn vốn lớn, đồng thời phải đáp ứng yêu cầu về định giá độc lập, quản trị tài sản, giám sát và công bố thông tin.
Nút thắt thứ ba liên quan đến cơ sở nhà đầu tư. REIT thường phù hợp với những nhà đầu tư tìm kiếm thu nhập dài hạn từ tài sản, nhưng vẫn phải chấp nhận biến động giá chứng chỉ quỹ, rủi ro thị trường cho thuê và thanh khoản.
Cơ hội từ định hướng chính sách mới
Một tín hiệu đáng chú ý xuất hiện trong năm nay là Chính phủ đã đặt vấn đề phát triển quỹ đầu tư bất động sản trong chương trình cải cách thị trường tài chính.


Bất động sản cho thuê đang vận hành là một trong những nhóm tài sản có thể được nghiên cứu huy động vốn dài hạn thông qua mô hình quỹ đầu tư bất động sản (Ảnh: Nam Anh).
Quyết định 1413/QĐ-TTg ngày 27/7 phê duyệt Đề án Cải cách tổng thể thị trường tài chính Việt Nam đến năm 2045 đặt ra nhiệm vụ rà soát các quy định chồng chéo giữa pháp luật chứng khoán, đất đai, nhà ở và kinh doanh bất động sản nhằm tạo điều kiện phát triển các sản phẩm tài chính mới, trong đó có quỹ đầu tư bất động sản.
Đề án cũng định hướng khuyến khích những quỹ phục vụ đầu tư dài hạn cho bất động sản và hạ tầng, đồng thời nghiên cứu cho phép doanh nghiệp bảo hiểm đầu tư dài hạn vào REIT trong giai đoạn 2028-2029.
Tuy nhiên, nếu có cơ chế phù hợp, những tòa nhà văn phòng, trung tâm thương mại, khu logistics, khách sạn hoặc nhà ở cho thuê đang hoạt động có thể trở thành nguồn tài sản cho các quỹ đầu tư dài hạn.
Điều này không chỉ bổ sung một kênh đầu tư cho người dân mà còn có thể giúp doanh nghiệp giải phóng vốn đang nằm trong tài sản hiện hữu, giảm sự phụ thuộc vào tín dụng ngân hàng và tái đầu tư vào các dự án mới.
Nguồn: Dân Trí (link)
Thông tin hữu ích khác:
– Volkswagen Nha Trang
– Kiến thức gia đình
– Xe hơi Volkswagen
– Tri thức đời sống
– Giá xe Volkswagen
– Mua xe Volkswagen
– Xây nhà trọn gói
– Xây dựng Nha Trang