


————
Theo dữ liệu của Freddie Mac công bố ngày 1/10, lãi suất trung bình đối với khoản vay thế chấp cố định kỳ hạn 30 năm tăng lên 7,28%, từ mức 7,03% một tuần trước đó. Mức tăng 0,25 điểm phần trăm trong một tuần là mạnh nhất trong khoảng 4 năm và đưa lãi suất vay mua nhà lên vùng cao nhất trong gần 3 năm.
So với cùng kỳ năm trước, khi lãi suất vay 30 năm ở mức 6,34%, chi phí vay hiện đã cao hơn gần một điểm phần trăm. Với các khoản vay mua nhà kéo dài hàng chục năm, mức chênh lệch này có thể làm tăng đáng kể số tiền người mua phải trả hàng tháng.
Lãi suất đối với khoản vay thế chấp cố định 15 năm cũng tăng, từ 6,42% lên 6,6%.
Diễn biến mới xuất hiện cùng lúc với đà tăng của lợi suất trái phiếu Chính phủ Mỹ. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm – một trong những tham chiếu quan trọng đối với lãi suất thế chấp – đã tăng mạnh trong thời gian gần đây khi thị trường lo ngại lạm phát kéo dài và chi phí vốn có thể duy trì ở mức cao.
Điều này cũng cho thấy lãi suất vay mua nhà tại Mỹ không chỉ phụ thuộc trực tiếp vào quyết định lãi suất của Cục Dự trữ Liên bang Mỹ (Fed), mà còn chịu ảnh hưởng lớn từ biến động lợi suất trái phiếu dài hạn và kỳ vọng của thị trường về lạm phát, tăng trưởng kinh tế.
Người mua nhà chịu thêm áp lực
Lãi suất quay trở lại trên 7% diễn ra vào thời điểm khả năng chi trả nhà ở đang là một trong những vấn đề lớn nhất của thị trường bất động sản Mỹ.
Giá nhà đã tăng mạnh trong nhiều năm, trong khi chi phí vay vốn cũng duy trì ở mức cao. Khi hai yếu tố cùng tồn tại, số tiền người mua phải bỏ ra hàng tháng tăng lên đáng kể, làm thu hẹp nhóm khách hàng đủ khả năng vay.
Với cùng một mức thu nhập và khoản trả trước, người mua có thể phải giảm ngân sách dành cho căn nhà, lựa chọn sản phẩm rẻ hơn hoặc trì hoãn quyết định mua nhà nếu lãi suất tiếp tục tăng.
Số liệu mới nhất từ Hiệp hội Ngân hàng Thế chấp Mỹ (MBA) đã phản ánh phần nào áp lực này. Trong tuần kết thúc ngày 25/9, tổng lượng đơn xin vay thế chấp giảm 6% so với tuần trước. Trong đó, số đơn vay để mua nhà giảm 4%, còn nhu cầu tái cấp vốn các khoản vay hiện hữu giảm 9%.


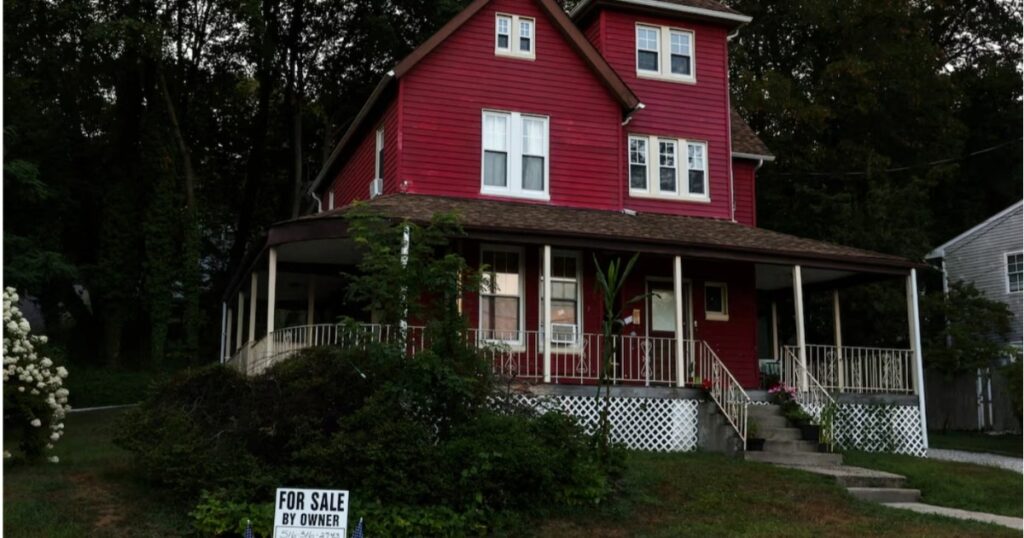
Một ngôi nhà Mỹ đang rao bán (Ảnh: Reuters).
Đà suy giảm này cho thấy biến động lãi suất đang nhanh chóng tác động đến quyết định của người đi vay. Khi lãi suất tăng, nhóm người đang cân nhắc mua nhà có thể tiếp tục chờ đợi, trong khi những người đã sở hữu nhà ít có động lực tái cấp vốn.
Một vấn đề khác đối với thị trường là hiệu ứng “khóa” lãi suất. Nhiều chủ nhà Mỹ hiện vẫn đang sở hữu các khoản vay được ký trong giai đoạn lãi suất thấp hơn đáng kể so với hiện nay.
Nếu bán căn nhà đang ở để mua nhà mới, họ có thể phải từ bỏ khoản vay lãi suất thấp và chuyển sang một khoản vay mới với lãi suất trên 7%. Điều này khiến một bộ phận chủ nhà không muốn bán, từ đó hạn chế lượng nhà đưa ra thị trường.
Giao dịch suy yếu nhưng giá nhà vẫn cao
Áp lực từ chi phí vay cao đã thể hiện rõ hơn trong số liệu giao dịch gần nhất. Theo Hiệp hội Môi giới Bất động sản Quốc gia Mỹ (NAR), doanh số nhà ở hiện hữu trong tháng 8 giảm 2% so với tháng trước, xuống mức quy đổi theo năm khoảng 3,98 triệu căn. So với cùng kỳ năm ngoái, lượng giao dịch giảm 1,2%.
Trong khi giao dịch suy yếu, số nhà được đưa ra thị trường lại tăng. Lượng tồn kho cuối tháng 8 đạt khoảng 1,62 triệu căn, tăng 3,2% so với tháng trước và 5,9% so với cùng kỳ năm ngoái.
Với tốc độ bán hiện tại, lượng tồn kho tương đương khoảng 4,9 tháng nguồn cung. Việc nguồn cung tăng giúp người mua có nhiều lựa chọn hơn và cải thiện phần nào khả năng thương lượng so với giai đoạn thị trường khan hiếm nhà nghiêm trọng.
Tuy nhiên, nguồn cung cải thiện vẫn chưa đủ để kéo giá nhà giảm trên phạm vi toàn thị trường. Giá bán trung bình (trung vị) đối với nhà ở hiện hữu trong tháng 8 đạt khoảng 429.100 USD, tăng 1,6% so với cùng kỳ năm ngoái. Đây cũng là tháng thứ 38 liên tiếp giá nhà hiện hữu tăng so với cùng kỳ.
Diễn biến này đặt thị trường bất động sản Mỹ vào thế khó. Người mua phải đối mặt đồng thời với giá nhà cao và chi phí vay tăng, trong khi nhiều chủ nhà hiện hữu lại không muốn bán do đang nắm giữ các khoản vay lãi suất thấp.
Nếu lãi suất thế chấp tiếp tục duy trì trên 7%, khả năng phục hồi của nhu cầu mua nhà có thể tiếp tục bị hạn chế, ngay cả khi nguồn cung trên thị trường đang dần cải thiện.
Trong những tuần tới, diễn biến của lợi suất trái phiếu Chính phủ Mỹ, dữ liệu lạm phát và kỳ vọng về chính sách tiền tệ sẽ tiếp tục là các yếu tố quan trọng đối với lãi suất thế chấp. Đây cũng sẽ là những biến số quyết định liệu thị trường bất động sản Mỹ có thể phục hồi vào cuối năm hay tiếp tục chịu sức ép từ chi phí vốn cao.
Nguồn: Dân Trí (link)
Thông tin hữu ích khác:
– Volkswagen Nha Trang
– Kiến thức gia đình
– Xe hơi Volkswagen
– Tri thức đời sống
– Giá xe Volkswagen
– Mua xe Volkswagen
– Xây nhà trọn gói
– Xây dựng Nha Trang