


————
Theo báo cáo mới đây của Viện Nghiên cứu Kinh tế – Tài chính – Bất động sản Dat Xanh Services (DXS-FERI), tại miền Bắc, giá căn hộ giảm khoảng 15-20% so với quý trước, dao động 45-160 triệu đồng/m2. Tại miền Nam, giá giảm khoảng 5-10%, dao động 36-145 triệu đồng/m2. Mức giảm này phản ánh xu hướng điều chỉnh theo từng phân khúc và khu vực, không có nghĩa tất cả dự án đều giảm cùng mức độ.
Dù giá đã giảm, mặt bằng hiện nay vẫn neo ở mức khá cao, khiến nguồn cung nhà ở vừa túi tiền gần như vắng bóng. Theo Avison Young, khoảng 80% nguồn cung mở bán quý III thuộc phân khúc cao cấp và hạng sang, với giá 100-120 triệu đồng/m2 trở lên.
Mặt bằng giá này tạo ra khoảng cách lớn giữa giá nhà và khả năng chi trả, đặc biệt với người mua nhà lần đầu. Theo ước tính của các đơn vị, tỷ lệ giá nhà trên thu nhập đã lên tới 23-25 năm thu nhập trung bình của hộ gia đình, trong khi mức an toàn và hợp lý theo tiêu chuẩn quốc tế chỉ khoảng 4-6 năm.
Đây cũng là vấn đề được Phó Thủ tướng Thường trực Phạm Gia Túc, Trưởng Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản, nhấn mạnh tại cuộc họp sáng 13/10.


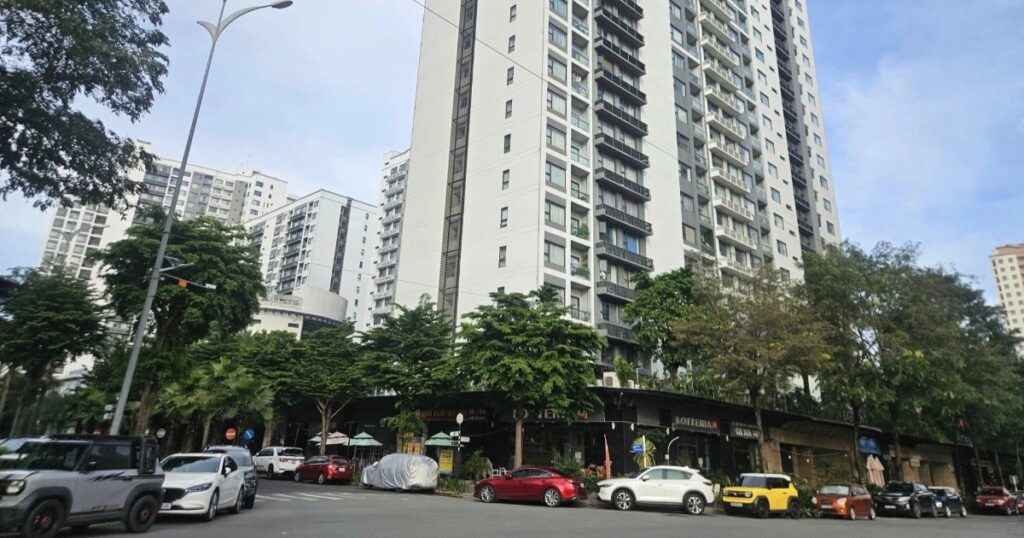
Một chung cư tại TPHCM có giá từ 6-7 tỷ đồng trở lên (Ảnh: Lam Giang).
Dưới 3 tỷ đồng phù hợp với khả năng chi trả
Theo ghi nhận của phóng viên Dân trí, phần lớn người mua nhà hiện nay, đặc biệt là người trẻ, có nguồn tài chính tích lũy chưa lớn và phải dựa nhiều vào vốn vay. Vì vậy, bài toán không chỉ nằm ở giá căn hộ mà còn ở khả năng cân đối giữa thu nhập, vốn tự có và nghĩa vụ trả nợ.
Lấy ví dụ, một gia đình trẻ có tổng thu nhập khoảng 40 triệu đồng/tháng và tài chính tích lũy hơn 1,5 tỷ đồng sau nhiều năm. Nếu mua căn hộ 5 tỷ đồng tại TPHCM, người mua phải vay khoảng 70% giá trị căn hộ. Với lãi suất 12%/năm, thời hạn 20 năm, số tiền gốc và lãi phải trả ước tính gần 50 triệu đồng/tháng, vượt quá tổng thu nhập của gia đình.
Ngay cả khi giá căn hộ giảm xuống khoảng 3,2-3,5 tỷ đồng, bài toán tài chính vẫn chưa thực sự dễ dàng. Người mua vẫn phải vay gần 60% giá trị căn hộ, với số tiền gốc và lãi khoảng 28 triệu đồng/tháng, tương đương 70% thu nhập. Mức trả nợ này tạo áp lực lớn lên ngân sách gia đình, thu hẹp khả năng chi cho các nhu cầu thiết yếu.
Để đảm bảo khả năng chi trả, các chuyên gia khuyến cáo người mua chỉ nên vay tối đa khoảng 50% giá trị căn nhà, trong khi tổng nghĩa vụ trả nợ gốc và lãi hàng tháng không nên vượt quá 50% thu nhập.
Như vậy, với gia đình có 1,5 tỷ đồng tích lũy và thu nhập 40 triệu đồng/tháng, căn hộ dưới 3 tỷ đồng được đánh giá phù hợp hơn với khả năng tài chính. Đây cũng là khoảng giá được Savills Việt Nam ghi nhận là mức phổ biến mà người mua hiện nay tìm kiếm.
Trường hợp có thêm nguồn tích lũy, người mua có thể chủ động trả trước một phần hoặc toàn bộ khoản vay sau khi hết thời gian bị phạt trả nợ trước hạn, qua đó rút ngắn thời gian vay, giảm đáng kể chi phí lãi và nhanh chóng hoàn tất nghĩa vụ tài chính để sở hữu toàn bộ căn nhà.
Giữ quỹ dự phòng, kiểm soát khoản vay
Bên cạnh khoản vay và nghĩa vụ trả nợ, ThS Nguyễn Thị Hồng Vân, Trưởng phòng Quản lý gia sản, Công ty cổ phần Tư vấn đầu tư và Quản lý tài sản FIDT, lưu ý người mua không nên dùng toàn bộ tiền mặt để giảm khoản vay mà cần giữ quỹ dự phòng. Chẳng hạn, với hơn 1,5 tỷ đồng tích lũy, nên dành hơn 200 triệu đồng, tương đương 3-6 tháng chi tiêu thiết yếu. Với khoản nợ dài hạn, người mua cũng nên cân nhắc bảo hiểm sức khỏe, bảo hiểm nhân thọ, nhất là khi có người phụ thuộc.
Theo bà Vân, quỹ dự phòng giúp xử lý các biến cố ngắn hạn, còn bảo hiểm hỗ trợ trước những rủi ro lớn như chi phí điều trị, mất khả năng lao động hoặc gián đoạn thu nhập. “Điều này càng quan trọng khi một người đang mang khoản vay kéo dài nhiều năm, tránh trường hợp phải bán tài sản tại thời điểm thị trường không thuận lợi”, bà Vân khuyến nghị.
Bà Cao Thị Thanh Hương, Phó Giám đốc Bộ phận Nghiên cứu và Tư vấn, Savills Việt Nam tại TPHCM, cho rằng tỷ lệ vốn vay không nên vượt quá 50% giá trị tài sản để hạn chế áp lực trả nợ khi lãi suất hoặc thu nhập biến động. Với tài chính khoảng 3 tỷ đồng, bao gồm cả vốn vay, người mua có thể cân nhắc các khu vực vùng ven như Dĩ An, Thuận An (Bình Dương) hoặc thu hẹp diện tích, chọn căn hộ 1-2 phòng ngủ để phù hợp khả năng tài chính.
Bà Hương dự báo lãi suất cho vay khó giảm sâu trong ngắn và trung hạn khi nhu cầu vốn của nền kinh tế vẫn lớn. “Thay vì chờ đợi lãi suất giảm sâu, người mua nhà và các chủ đầu tư cần chủ động xây dựng phương án tài chính thích ứng với mặt bằng chi phí vốn hiện tại, ưu tiên tính toán kỹ lưỡng về pháp lý dự án và khả năng kết nối hạ tầng trong tương lai dài hạn”, bà Hương nói.
Để mua được nhà, các chuyên gia cho rằng người mua nên tập trung vào thiết kế khoản vay và kế hoạch trả nợ thay vì chờ giá xuống đáy. Thời gian ân hạn gốc nên được tận dụng để tích lũy, trả trước khoản vay, hướng tới hoàn tất nợ trong hơn 6 năm thay vì kéo dài 15-20 năm. Khi dư nợ giảm, người mua có thể tiếp tục tích lũy và phân bổ tiền vào các tài sản khác. Đòn bẩy chỉ nên sử dụng khi khoản trả nợ nằm trong ngưỡng an toàn, vẫn duy trì được quỹ dự phòng và có kế hoạch giảm dư nợ rõ ràng.
Nguồn: Dân Trí (link)
Thông tin hữu ích khác:
– Volkswagen Nha Trang
– Kiến thức gia đình
– Xe hơi Volkswagen
– Tri thức đời sống
– Giá xe Volkswagen
– Mua xe Volkswagen
– Xây nhà trọn gói
– Xây dựng Nha Trang