


————
Theo báo cáo vừa công bố của Knight Frank, giá bán căn hộ sơ cấp bình quân tại Hà Nội đã vượt TPHCM theo địa giới hành chính trước sáp nhập, đạt 4.349 USD/m2 (khoảng 112 triệu đồng/m2), so với 4.210 USD/m2 (108 triệu đồng/m2) tại TPHCM.
Trong giai đoạn 2022-2025, giá căn hộ Hà Nội tăng 122,8%, trong khi TPHCM tăng 23%. Sự chênh lệch này một phần đến từ cơ cấu sản phẩm được mở bán trong từng giai đoạn. Một số dự án hiện hỗ trợ tài chính với tỷ lệ cho vay lên đến 85% giá trị bất động sản, ân hạn nợ gốc tới 5 năm.
Theo đơn vị này, năm 2027 có thể trở thành phép thử đối với thị trường căn hộ. Nếu nhu cầu không cải thiện đáng kể từ các yếu tố bên ngoài hoặc chính sách hỗ trợ bổ sung, nguồn cung mới gia tăng sẽ tạo thêm áp lực lên khả năng tài chính của người mua. Dữ liệu lịch sử cho thấy thay đổi về nguồn cung và giao dịch thường xuất hiện trước khi giá bán điều chỉnh.


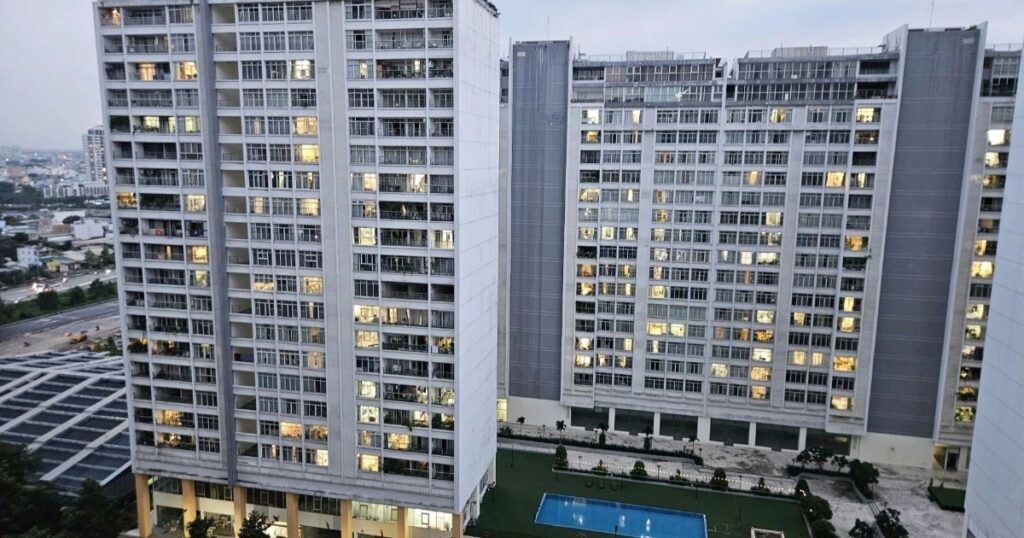
Chung cư tại TPHCM (Ảnh: Nam Phong).
Ông Sơn Hoàng, Phó Giám đốc Bộ phận Nghiên cứu Thị trường, Knight Frank Việt Nam, cho rằng chu kỳ bất động sản tiếp theo sẽ phụ thuộc nhiều hơn vào những khu vực có sự hội tụ giữa nhu cầu thực, hạ tầng và dòng vốn đầu tư. “Điều này đòi hỏi nhà đầu tư phải có cách tiếp cận thận trọng, có kỷ luật và đánh giá rõ ràng các rủi ro về pháp lý cũng như khả năng triển khai dự án”, ông nói.
Thống kê tháng 10 của Batdongsan.com.vn cho thấy thị trường Hà Nội và TPHCM (trước sáp nhập) đang phân hóa rõ. Tại Hà Nội, mức độ quan tâm chung cư giảm 9%, trong khi nhà mặt phố và biệt thự tăng lần lượt 9% và 18%. Tại TPHCM (trước sáp nhập) mức độ quan tâm chung cư giảm 11%, đất nền giảm 8% và nhà riêng giảm 6%.
Trong khi sức cầu chưa phục hồi rõ, Avison Young dự báo TPHCM có thêm khoảng 25.000 căn hộ giai đoạn 2027-2030, khiến cạnh tranh giữa các dự án gia tăng.
Tại Diễn đàn Bất động sản 2026 mới đây, TS Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam, Chủ tịch Hội Môi giới Bất động sản Việt Nam, cho rằng thanh khoản chịu sức ép từ chi phí vốn cao, giá nhà vượt khả năng chi trả và cơ cấu nguồn cung chưa phù hợp. Riêng tại Hà Nội, căn hộ cao cấp và siêu cao cấp chiếm gần 70% nguồn cung mới.
Dù vậy, thị trường không đóng băng. Những dự án có pháp lý minh bạch, kết nối thuận lợi và khả năng khai thác thực vẫn giữ sức hút, cho thấy dòng tiền đang chọn lọc hơn.
Chu kỳ mới được hỗ trợ bởi đổi mới thể chế, đầu tư hạ tầng, đặc biệt metro và TOD (phát triển đô thị gắn với giao thông công cộng), tái thiết đô thị và nhu cầu ở thực. Hạ tầng liên vùng cũng mở thêm dư địa cho thương mại, dịch vụ, công nghiệp, logistics và du lịch.
Nhà ở phù hợp thu nhập, nhà ở xã hội, nhà cho thuê và các tiện ích thiết yếu tiếp tục có dư địa. Việc khơi thông dự án tồn đọng và huy động thêm vốn xã hội cũng tạo cơ hội cho những doanh nghiệp có năng lực pháp lý, tài chính và triển khai.
Ở chiều ngược lại, nguồn cung giá cao vẫn là thách thức khi vượt khả năng chi trả. Kỳ vọng hạ tầng cũng có thể đi trước thực tế nếu việc làm, thu nhập và cộng đồng cư dân chưa hình thành. Chi phí đất, xây dựng và lãi vay cao tiếp tục gây áp lực lên dòng tiền doanh nghiệp.
“Không phải khu vực có hạ tầng mới nào cũng hình thành cộng đồng cư dân, cũng như dự án lớn nào cũng hấp thụ tốt. Lợi thế sẽ thuộc về doanh nghiệp có năng lực tài chính, pháp lý và tổ chức thực hiện”, TS Nguyễn Văn Đính nhận định.
Để kích cầu, nhiều chủ đầu tư tăng ưu đãi thay vì giảm giá công bố, tập trung vào hỗ trợ lãi suất, giãn tiến độ và chiết khấu thanh toán sớm. Tuy nhiên, sức mua chưa phục hồi đồng đều. Phân khúc nhà phố, biệt thự chỉ đạt tỷ lệ hấp thụ khoảng 5%, dù lượng giao dịch tăng 1,3 lần so với tháng 9.
Nguồn: Dân Trí (link)
Thông tin hữu ích khác:
– Volkswagen Nha Trang
– Kiến thức gia đình
– Xe hơi Volkswagen
– Tri thức đời sống
– Giá xe Volkswagen
– Mua xe Volkswagen
– Xây nhà trọn gói
– Xây dựng Nha Trang